

Roboty w Europie biją rekord, ale rynek hamuje
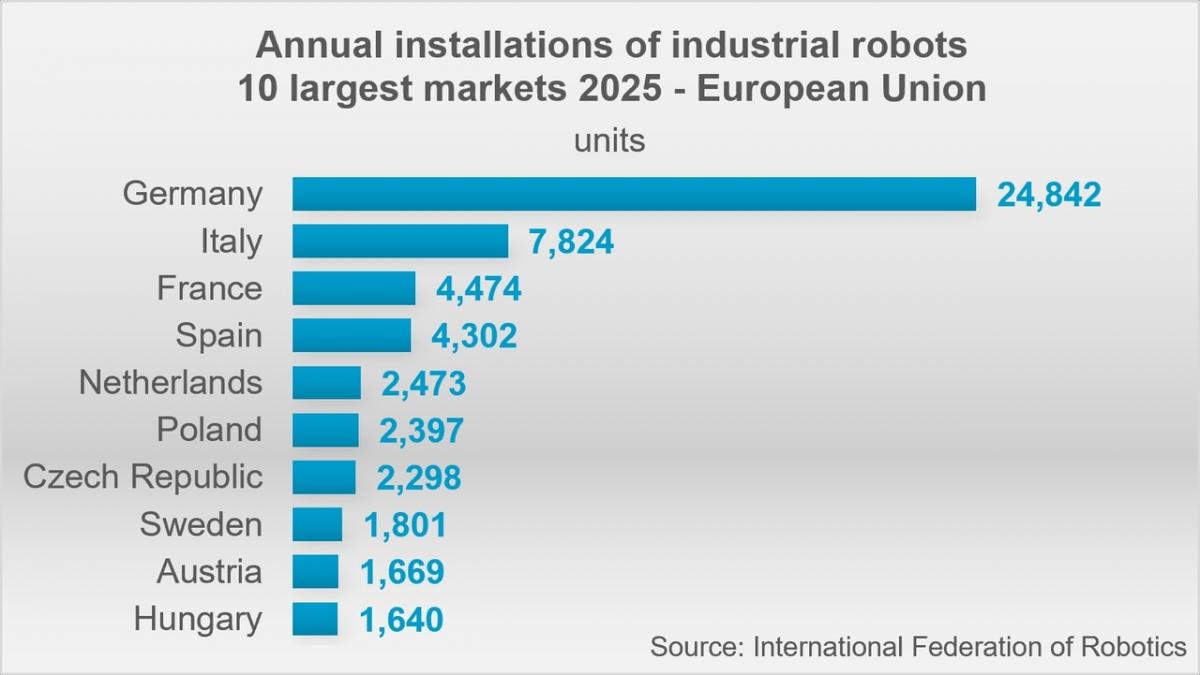 Źródło: International Federation of Robotics
Europejski przemysł ma już ponad 700 tys. pracujących robotów przemysłowych, ale tempo nowych inwestycji wyraźnie spowolniło.
Dane z najnowszego raportu World Robotics 2026 pokazują, że Europa stoi przed koniecznością przyspieszenia automatyzacji, jeśli chce utrzymać konkurencyjność wobec Azji i Ameryki Północnej.
Europa przekroczyła 700 tys. robotów
Według danych International Federation of Robotics (IFR), w państwach Unii Europejskiej na koniec 2025 r. pracowało 712 tys. robotów przemysłowych. To ponad 80 proc. więcej niż dekadę wcześniej – w 2015 r. było ich około 390 tys.
Wzrost liczby zainstalowanych maszyn pokazuje, że robotyzacja na dobre stała się elementem europejskiej produkcji. Jednocześnie najnowsze dane wskazują na wyraźne wyhamowanie nowych inwestycji.
W 2025 r. w UE zainstalowano około 60,5 tys. robotów przemysłowych, czyli o 11 proc. mniej niż rok wcześniej. Dla porównania, w Azji liczba nowych instalacji wzrosła o 14 proc., do ponad 457 tys. sztuk, a w obu Amerykach również zanotowano 14-proc. wzrost, do 57 tys. robotów.
Oznacza to, że Europa nadal dysponuje ogromną bazą zrobotyzowanej produkcji, ale pod względem nowych inwestycji zaczyna tracić dystans do pozostałych głównych regionów świata.
Europa ma problem z tempem inwestycji
Dane IFR pokazują ciekawy kontrast. Z jednej strony liczba robotów pracujących w europejskich fabrykach systematycznie rośnie, z drugiej – bieżący popyt na nowe roboty jest znacznie słabszy niż w Azji czy Ameryce Północnej.
W latach 2020–2025 europejski rynek nowych instalacji rósł średnio o około 3 proc. rocznie. W najnowszej prognozie IFR przewiduje natomiast, że w 2026 r. wzrost liczby instalacji w Europie będzie zerowy. W latach 2027–2029 oczekiwany jest jednak powrót do wzrostu na poziomie około 6 proc. rocznie.
Dla porównania, IFR prognozuje na 2026 r. wzrost instalacji w Azji o 11 proc., a w obu Amerykach o 2 proc. W kolejnych latach Azja ma rosnąć średnio o 8 proc. rocznie, wobec 6 proc. w Europie.
Motoryzacja nadal największym odbiorcą robotów
Największym odbiorcą robotów przemysłowych w Unii Europejskiej pozostaje przemysł motoryzacyjny. W 2025 r. firmy z tego sektora zainstalowały około 14,9 tys. robotów, co stanowiło około jedną czwartą wszystkich nowych instalacji w UE.
Jednocześnie był to jeden z sektorów najmocniej dotkniętych spadkiem inwestycji – liczba nowych robotów w motoryzacji zmniejszyła się o 25 proc. rok do roku.
Drugim największym odbiorcą był przemysł metalowy, który zainstalował około 13 tys. robotów, o 13 proc. mniej niż rok wcześniej.
Na kolejnych miejscach znalazły się przemysł tworzyw sztucznych i chemiczny – 7,4 tys. instalacji – oraz przemysł spożywczy i napojów, gdzie zainstalowano 5,3 tys. robotów. Ten ostatni sektor był jednym z nielicznych, w których popyt wzrósł – o 4 proc.
To ważna zmiana dla europejskiego rynku robotyzacji. Automatyzacja coraz mocniej wychodzi poza tradycyjne zastosowania w motoryzacji i obejmuje szeroki zakres produkcji.
Niemcy nadal liderem Europy
Największym rynkiem robotów przemysłowych w Unii Europejskiej pozostają Niemcy. W 2025 r. zainstalowano tam około 24,8 tys. robotów, co odpowiadało 41 proc. wszystkich nowych instalacji w UE. Niemcy są jednocześnie piątym największym rynkiem robotów na świecie.
Najważniejszym odbiorcą robotów pozostaje tam motoryzacja, odpowiadająca za 23 proc. popytu, a następnie przemysł metalowy z udziałem 21 proc.
Drugie miejsce w UE zajmują Włochy, gdzie w 2025 r. zainstalowano około 7,8 tys. robotów. Kolejne miejsca zajmują Francja i Hiszpania – odpowiednio 4,5 tys. i 4,3 tys. instalacji.
Polska nie została wyszczególniona w komunikacie IFR
Warto zaznaczyć, że w udostępnionym przez IFR europejskim komunikacie Polska nie została wymieniona jako osobny rynek, dlatego na podstawie tego materiału nie można podać aktualnej liczby nowych instalacji robotów w Polsce.
IFR wskazuje natomiast, że raport World Robotics – Industrial Robots obejmuje dane dla około 40 krajów, w tym informacje dotyczące zastosowań robotów, branż, typów maszyn oraz m.in. gęstości robotyzacji mierzonej liczbą robotów na 10 tys. pracowników.
Oznacza to, że szczegółowe dane dotyczące Polski mogą znajdować się w pełnej bazie i raporcie statystycznym IFR, ale nie zostały przedstawione w załączonym europejskim komunikacie prasowym.
Europa musi przyspieszyć automatyzację
Zdaniem IFR europejski przemysł będzie musiał zwiększać wykorzystanie robotów nie tylko ze względu na presję technologiczną, ale również rosnące koszty produkcji i niedobór pracowników. Organizacja wskazuje, że automatyzacja będzie jednym z kluczowych narzędzi utrzymania konkurencyjności europejskiego przemysłu.
Na decyzje inwestycyjne wpływają jednocześnie czynniki geopolityczne, ograniczenia handlowe, transformacja łańcuchów dostaw oraz rosnące koszty pracy. IFR zwraca również uwagę na coraz większe znaczenie sztucznej inteligencji, systemów wizyjnych, analizy danych i integracji robotów z systemami produkcyjnymi.
Ważnym trendem jest także rozwój robotów współpracujących. Według prezentacji IFR coboty (roboty współrpacujące) odpowiadały za około 11 proc. instalacji robotów przemysłowych, co pokazuje, że technologia ta stała się już trwałym elementem rynku, choć nadal zdecydowanie dominuje klasyczna robotyka przemysłowa.
Europa ma roboty, ale potrzebuje nowych inwestycji
Najważniejszy wniosek z World Robotics 2026 jest więc stosunkowo prosty: europejski przemysł jest mocno zrobotyzowany, ale tempo dalszej automatyzacji jest zbyt niskie w porównaniu z głównymi konkurentami.
Ponad 700 tys. pracujących robotów stanowi solidną bazę. Problemem staje się jednak tempo jej rozbudowy. Jeżeli europejskie przedsiębiorstwa chcą ograniczać wpływ rosnących kosztów pracy, niedoboru wykwalifikowanych pracowników i presji konkurencyjnej ze strony Azji, inwestycje w robotyzację będą musiały ponownie przyspieszyć.
- Giętarka trójrolkowa, beztrzpieniowa czy trzpieniowa?
- Czy spawanie laserowe wyprze metody typu TIG i MIG?
- Trendy technologiczne na 2026 rok - Raport IFR
- Laser, plazma czy waterjet?
- Polska utrzymuje tempo wzrostu
- UE inwestuje w przemysł stalowy
- UE zaostrza ochronę rynku stali przed importem
- TOOLEX i ExpoWELDING 2026. Przemysł spotka się w Katowicach
- Szlifierki do wałków i otworów CNC – precyzja w jednym cyklu
- Mocny wzrost sprzedaży maszyn i urządzeń - GUS
- Produkcja przemysłowa rośnie wolniej
- 7 mld zł z KPO na rozwój polskich MŚP
- Budżet UE 2028–2034. Kluczowe decyzje dla przemysłu
- 5 mln robotów w fabrykach - Raport IFR
 Innowacyjny przemysł na ITM Industry Europe
Na to wydarzenie branża przemysłowa musiała czekać ponad dwa lata. Zmienił się termin i o...
 Zrobotyzowane spawanie laserowe cienkich blach
Jak zautomatyzowane spawanie laserowe zmienia produkcję cienkich blach Produkcja element&...
 Wrocławska branża Przemysłu 4.0 w dobie pandemii
W marcu 2020 r. wielu przedsiębiorców, bez względu na to jaką branżę reprezentowal...
 Planowanie i zarządzanie zasobami
„Planowanie zasobów przedsiębiorstwa – wczoraj i dziś” to tytuł ...
 Targi ery cyfrowej – ITM Industry Europe
Wysoka i silna pozycja w branży przemysłowej to efekt, na który pracuje się latami...
 Roboty w obróbce metalowych elementów dla motoryzacji
Roboty Kawasaki z oferty firmy ASTOR usprawniają linie produkcyjne w Gebrueder Peitz Polsk...


