

Kto liderem rynku wycinarek laserowych?
 Źródło: Wygenerowane przez AI
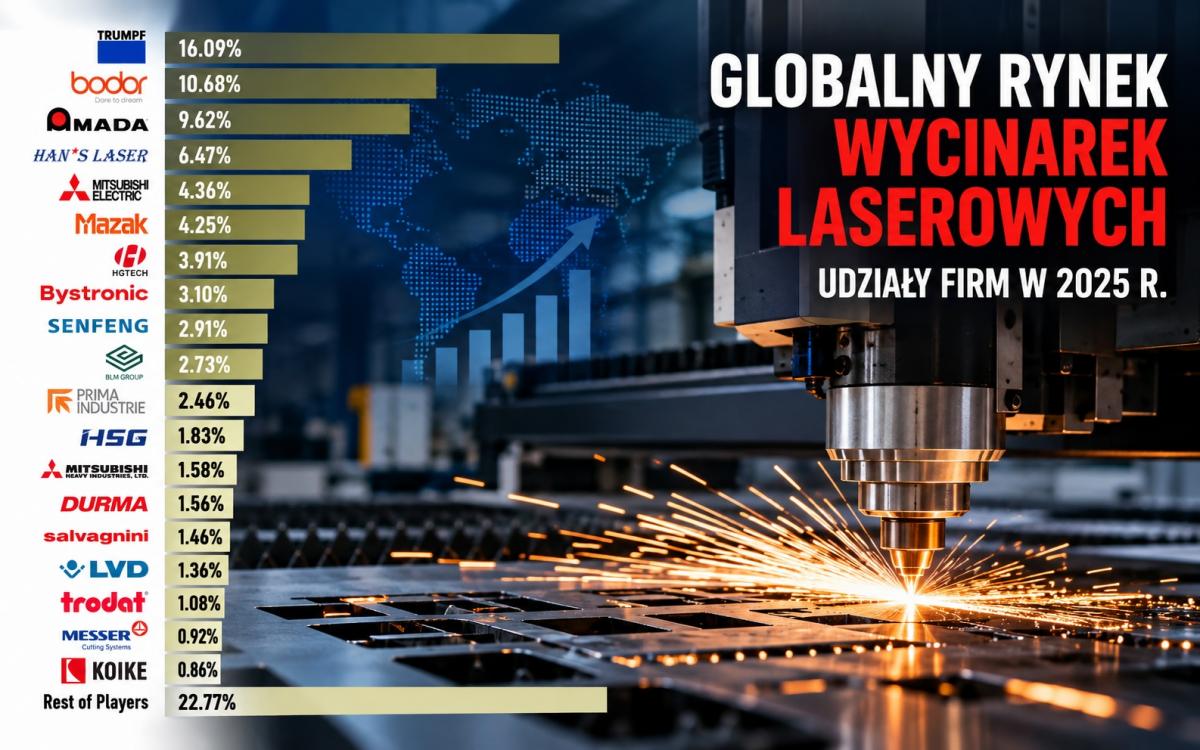
Trumpf, Bodor i Amada zajmują czołowe miejsca w zestawieniu producentów wycinarek laserowych pod względem udziału w globalnych przychodach rynku w 2025 r.
Zestawienie przygotowane przez Pristine Market Insights pokazuje konkurencję między europejskimi, japońskimi i chińskimi dostawcami. Jednocześnie rozwój technologii światłowodowych, automatyzacji załadunku i oprogramowania zwiększa znaczenie całych zintegrowanych systemów produkcyjnych.
Trumpf przed Bodor i Amada
Według grafiki opublikowanej przez Pristine Market Insights największy udział w globalnych przychodach rynku wycinarek laserowych w 2025 r. miał Trumpf – 16,09 proc. Drugie miejsce zajął Bodor z wynikiem 10,68 proc., a trzecie Amada, której udział wyniósł 9,62 proc.
Kolejne pozycje przypadły firmom Han's Laser (6,47 proc.), Mitsubishi Electric (4,36 proc.) oraz Yamazaki Mazak (4,25 proc.). W zestawieniu znalazły się również m.in. HGTECH, Bystronic, Senfeng, BLM Group, Prima Industrie i HSG.
Pozostałe przedsiębiorstwa uwzględnione w kategorii „Rest of Players” odpowiadały łącznie za 22,77 proc. rynku. Raport obejmuje ponad 40 firm, jednak przedstawione udziały dotyczą przychodów, a nie liczby sprzedanych maszyn czy zainstalowanych urządzeń.
Lasery światłowodowe zwiększają możliwości produkcji
Jednym z trendów wskazanych w opisie raportu jest rozwój laserów światłowodowych. Wydajne źródła laserowe oraz systemy o dużej mocy pozwalają zwiększać tempo cięcia, także w przypadku grubszych elementów metalowych.
Technologia znajduje zastosowanie w produkcji części maszyn, konstrukcji stalowych, komponentów motoryzacyjnych i elementów z blach. Rosnące wymagania dotyczące precyzji oraz powtarzalności sprawiają, że znaczenia nabierają nie tylko parametry samego źródła lasera, lecz także stabilność procesu, sterowanie głowicą i możliwości integracji urządzenia z pozostałymi etapami produkcji.
Raport wskazuje również na rozwój systemów do cięcia rur i profili. Rozwiązania te rozszerzają zakres zastosowań technologii laserowej poza obróbkę arkuszy blach.
Automatyzacja wykracza poza samo cięcie
Coraz większą rolę odgrywa automatyzacja całego procesu – od przygotowania materiału po odbiór i sortowanie gotowych detali. Automatyczny załadunek i rozładunek ograniczają konieczność ręcznej obsługi, a zintegrowane systemy mogą ułatwiać utrzymanie ciągłości produkcji na kilku zmianach.
Wśród wskazanych trendów znajdują się również:
- Inteligentne nestowanie – oprogramowanie wspomagane przez AI może poprawiać rozmieszczenie detali na arkuszu i wykorzystanie materiału.
- Automatyczne sterowanie procesem – czujniki wizyjne i rozwiązania kontrolujące przebieg cięcia wspierają dokładność oraz powtarzalność.
- Monitoring i utrzymanie ruchu – zdalna kontrola parametrów pracy może pomagać w wykrywaniu nieprawidłowości i planowaniu konserwacji.
- Integracja z oprogramowaniem produkcyjnym – połączenie wycinarki z systemami planowania i zarządzania produkcją ułatwia przepływ danych.
- Konfiguracje zwiększające przepustowość – rozwiązania z dwoma laserami mogą być wykorzystywane do obsługi różnych zadań i zwiększania wydajności.
Kierunek ten jest szczególnie istotny dla zakładów, które chcą ograniczyć przestoje i zwiększyć wykorzystanie maszyn bez proporcjonalnego zwiększania zatrudnienia.
Motoryzacja napędza popyt na precyzyjne cięcie
Wśród czynników wspierających rozwój rynku raport wymienia produkcję pojazdów elektrycznych. Wytwarzanie komponentów dla tego sektora wiąże się z zapotrzebowaniem na szybkie i precyzyjne cięcie aluminium, miedzi oraz zaawansowanych gatunków stali. W przypadku elementów wykorzystywanych w produkcji baterii istotne są również wymagania dotyczące dokładności wykonania.
Zapotrzebowanie na zautomatyzowane systemy cięcia zwiększają także niedobory wykwalifikowanych pracowników. Połączenie wycinarki z automatycznym załadunkiem, kontrolą procesu, nestowaniem i sortowaniem może ograniczyć udział ręcznych czynności oraz ułatwić organizację produkcji.
Jednocześnie rozwijają się kompaktowe maszyny przeznaczone dla mniejszych zakładów, które potrzebują elastycznej mocy produkcyjnej bez inwestowania w rozbudowane linie przemysłowe.
O wyborze wycinarki decyduje cały system
Zestawienie Pristine Market Insights pokazuje rozdrobnienie globalnego rynku i silną pozycję kilku dużych producentów. Sam udział w przychodach nie przesądza jednak o przewadze konkretnej maszyny w określonym zastosowaniu.
Przy wyborze wycinarki laserowej zakład powinien uwzględnić rodzaj i grubość obrabianych materiałów, wymaganą jakość krawędzi, wolumen produkcji oraz koszty eksploatacji. Istotne są również możliwości automatyzacji załadunku i rozładunku, integracji z oprogramowaniem, serwisowania oraz rozbudowy systemu w przyszłości.
Wraz z rozwojem technologii laserowych konkurencja między producentami coraz wyraźniej obejmuje nie tylko samą maszynę, ale także oprogramowanie, automatykę i rozwiązania umożliwiające zarządzanie całym procesem obróbki.
- Giętarka trójrolkowa, beztrzpieniowa czy trzpieniowa?
- Czy spawanie laserowe wyprze metody typu TIG i MIG?
- Trendy technologiczne na 2026 rok - Raport IFR
- Laser, plazma czy waterjet?
- Polska utrzymuje tempo wzrostu
- UE inwestuje w przemysł stalowy
- UE zaostrza ochronę rynku stali przed importem
- TOOLEX i ExpoWELDING 2026. Przemysł spotka się w Katowicach
- Mocny wzrost sprzedaży maszyn i urządzeń - GUS
- Produkcja przemysłowa rośnie wolniej
- 7 mld zł z KPO na rozwój polskich MŚP
- Budżet UE 2028–2034. Kluczowe decyzje dla przemysłu
- Coraz więcej robotów w przemyśle metalowym
- World Robotics 2026 - Raport IFR
- Poprawa nastrojów w październiku - MIK PIE


