

5 mln robotów w fabrykach - Raport IFR
 Źródło: International Federation of Robotics
5 mln robotów pracuje już w fabrykach na świecie. IFR pokazuje, co dalej
Światowa baza robotów przemysłowych przekroczyła 5 mln urządzeń. Najnowsze dane International Federation of Robotics pokazują, że robotyzacja wchodzi w kolejną fazę rozwoju. Coraz większą rolę odgrywa nie tylko motoryzacja, ale także przemysł ogólny, sztuczna inteligencja, roboty współpracujące, mobilne systemy oraz nowe konstrukcje humanoidalne.
Ponad 5 mln robotów w światowych fabrykach
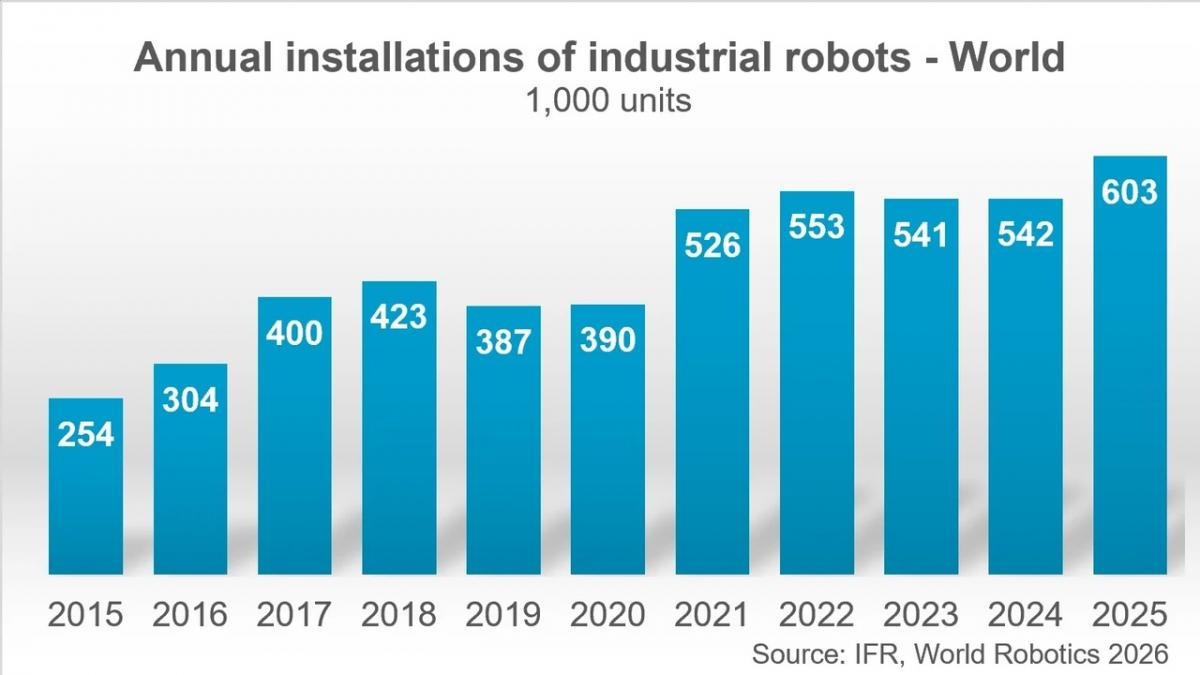
Według najnowszych danych przedstawionych przez International Federation of Robotics (IFR) globalna baza robotów przemysłowych osiągnęła 5 mln urządzeń. To kolejny ważny etap rozwoju automatyzacji produkcji.
IFR wskazuje jednocześnie na powrót światowego popytu na roboty przemysłowe. Po okresie stabilizacji rynek ponownie ustanawia kolejne rekordy, a liczba instalacji rośnie zarówno dzięki tradycyjnym odbiorcom robotów, jak i nowym sektorom przemysłu.
Międzynarodowa Federacja Robotyki szacuje wartość światowego rynku robotyki na około 50 mld dolarów rocznie, uwzględniając systemy robotyczne, oprogramowanie oraz urządzenia peryferyjne. Organizacja reprezentuje ponad 3000 podmiotów z 30 krajów.
W statystykach World Robotics uwzględniane są roboty przemysłowe pracujące w fabrykach, a także profesjonalne i konsumenckie roboty usługowe, roboty mobilne oraz roboty medyczne. IFR nie zalicza natomiast do tej kategorii m.in. dronów sterowanych zdalnie, autonomicznych samochodów i autobusów czy urządzeń konsumenckich typu smart home.
Robotyzacja wychodzi poza motoryzację
Jednym z najważniejszych wniosków tegorocznego raportu jest zmiana struktury światowego rynku.
Przez lata rozwój robotyki przemysłowej był silnie związany z sektorem motoryzacyjnym. Dzisiaj centrum ciężkości robotyzacji przesuwa się w kierunku przemysłu ogólnego.
Według IFR zapotrzebowanie na roboty w sektorach przemysłu ogólnego zwiększyło się w ciągu ostatniej dekady aż pięciokrotnie. Oznacza to, że automatyzacja coraz mocniej wchodzi do zakładów, które wcześniej nie należały do największych odbiorców robotów.
To jeden z powodów, dla których przyszły wzrost rynku robotycznego nie będzie zależał wyłącznie od kondycji producentów samochodów.
Roboty trafiają do coraz większej liczby procesów związanych m.in. z produkcją maszyn, elektroniką, obróbką, logistyką czy innymi gałęziami przemysłu.
Coboty stanowią już 11 proc. rynku
Ważnym segmentem pozostają roboty współpracujące.
Według IFR coboty odpowiadają już za 11 proc. wszystkich instalacji robotów przemysłowych, a ich instalacje wzrosły o 7 proc.
Roboty współpracujące nie wypierają klasycznych robotów przemysłowych, ale zwiększają możliwości automatyzacji procesów, w których wcześniej zastosowanie tradycyjnego robota było trudne lub ekonomicznie nieuzasadnione.
Ich znaczenie może rosnąć wraz z rozwojem sztucznej inteligencji, systemów wizyjnych i łatwiejszego programowania.
Chiny odpowiadają za większość nowych instalacji
Globalny rynek robotyki jest coraz bardziej skoncentrowany w Azji.
IFR wskazuje, że Azja zwiększa swoją przewagę nad Europą i obiema Amerykami. W 2026 r. liczba instalacji robotów w Azji ma wzrosnąć o 11 proc.
Szczególne znaczenie mają Chiny.
Kraj ten odpowiada za 59 proc. instalacji robotów wśród dziesięciu największych rynków, a pięć największych rynków skupia łącznie 80 proc. instalacji.
Jednocześnie rośnie znaczenie chińskich producentów. Ich udział w chińskim rynku robotów przemysłowych wynosi już 55 proc.
Oznacza to stopniową zmianę globalnego układu sił. Chiny nie są już wyłącznie największym odbiorcą robotów produkowanych przez zagraniczne koncerny. Coraz większą część krajowego popytu obsługują lokalni producenci.
Chiny otwierają nowe obszary robotyzacji
Chiński rynek wyróżnia się nie tylko skalą, ale również strukturą wzrostu.
IFR zwraca uwagę na silny rozwój robotyzacji w przemyśle ogólnym oraz pojawianie się nowych zastosowań. W wielu sektorach wzrost instalacji jest bardzo dynamiczny.
To właśnie ekspansja robotów poza tradycyjne zastosowania może w kolejnych latach decydować o tempie wzrostu światowego rynku.
USA wracają do wzrostu
Drugim ważnym rynkiem są Stany Zjednoczone.
Według IFR amerykański rynek robotów ponownie znajduje się na ścieżce wzrostu. Jednym z czynników jest reshoring, czyli przenoszenie produkcji z powrotem do kraju.
Automatyzacja pozwala przedsiębiorstwom ograniczać wpływ wysokich kosztów pracy i jednocześnie zwiększać konkurencyjność lokalnej produkcji.
Co istotne, wzrost w USA nie ogranicza się wyłącznie do tradycyjnych odbiorców robotów.
Japonia z rekordowo niskimi instalacjami
Sytuacja Japonii jest odmienna.
Pomimo silnej pozycji kraju w produkcji i eksporcie robotów, krajowy rynek odnotował najniższy poziom instalacji od dekady. IFR wskazuje na spadki m.in. w sektorze elektroniki i motoryzacji.
To pokazuje, że wysoka obecność producentów robotów nie musi automatycznie oznaczać równie wysokiego popytu krajowego.
Niemcy pozostają największym rynkiem Europy
Europa znajduje się obecnie w trudniejszej sytuacji.
Niemcy pozostają największym europejskim rynkiem robotów przemysłowych, jednak według IFR tamtejszy przemysł nadal znajduje się w okresie osłabienia. Spadki widoczne są w większości analizowanych sektorów.
Dla europejskiej robotyki jest to istotne, ponieważ kondycja niemieckiego przemysłu wpływa na cały łańcuch dostaw maszyn, automatyki i komponentów.
Indie szybko zwiększają liczbę robotów
Jednym z najszybciej rozwijających się rynków są Indie.
IFR podaje, że popyt na roboty w Indiach potroił się w ciągu pięciu lat. Jednocześnie pojawiają się nowe zastosowania, w tym szczególnie w elektronice.
Rozwój Indii pokazuje szerszy trend – robotyzacja coraz szybciej rozprzestrzenia się na gospodarki, które jeszcze niedawno nie należały do światowych liderów automatyzacji.
Światowy rynek robotów będzie dalej rósł
Prognozy IFR pozostają pozytywne.
W latach 2027–2029 średnioroczny wzrost instalacji robotów przemysłowych ma wynieść:
- Azja: 8 proc.
- Europa: 6 proc.
- Ameryki: 2 proc.
W samym 2026 r. IFR prognozuje wzrost na poziomie 11 proc. w Azji, 0 proc. w Europie oraz 2 proc. w obu Amerykach.
Rynek będzie jednak rozwijał się nierównomiernie.
Na decyzje inwestycyjne wpływają m.in. sytuacja gospodarcza, napięcia geopolityczne, ograniczenia handlowe oraz strategie przemysłowe poszczególnych państw. Jednocześnie rosnące koszty pracy i transformacja łańcuchów dostaw zwiększają presję na automatyzację.
AI będzie zmieniać roboty
Jednym z najważniejszych technologicznych trendów wskazanych przez IFR jest sztuczna inteligencja.
AI ma być jednym z głównych czynników rozwoju kolejnej generacji robotów.
Szczególne znaczenie będą miały:
- systemy wizyjne,
- sensoryka,
- analiza danych,
- optymalizacja procesów,
- bardziej adaptacyjne wykonywanie zadań,
- łatwiejsze programowanie robotów.
W praktyce może to oznaczać stopniowe odejście od robotów wykonujących wyłącznie wcześniej zaprogramowane sekwencje. Systemy wyposażone w AI będą mogły lepiej reagować na zmienność środowiska i różnice pomiędzy kolejnymi detalami.
Robot stanie się częścią cyfrowej fabryki
IFR zwraca uwagę również na coraz silniejsze połączenie świata IT i OT.
Roboty będą funkcjonowały jako elementy zintegrowanych systemów produkcyjnych, korzystających z otwartych interfejsów, wymiany danych i integracji z innymi systemami zakładu.
Oznacza to, że przyszłość automatyzacji nie będzie polegała wyłącznie na zakupie kolejnego robota. Coraz większe znaczenie będzie miało to, jak robot komunikuje się z maszynami, systemami zarządzania produkcją, systemami wizyjnymi i oprogramowaniem analitycznym.
Bezpieczeństwo i brak pracowników przyspieszą automatyzację
Rozwój robotyki będzie również związany z bezpieczeństwem cyfrowym.
Według IFR cyberbezpieczeństwo staje się równie istotne jak bezpieczeństwo fizyczne, szczególnie wraz ze wzrostem liczby połączonych robotów. Organizacja wskazuje na potrzebę projektowania systemów zgodnie z zasadą secure-by-design oraz odpowiedniej kontroli zastosowań AI.
Jednocześnie coraz większym problemem dla przemysłu jest niedobór pracowników.
Starzenie się społeczeństw, brak wykwalifikowanych specjalistów i rosnące koszty pracy zwiększają atrakcyjność automatyzacji. IFR wskazuje również na konieczność szkolenia i przekwalifikowania pracowników, aby ograniczyć niedopasowanie kompetencji do potrzeb przemysłu.
Roboty usługowe rosną jeszcze szybciej
Robotyzacja nie kończy się jednak na fabrykach.
Według danych IFR w 2025 r. liczba nowych profesjonalnych robotów usługowych, w tym AMR, wyniosła około 250 tys. sztuk, co oznacza wzrost o 24 proc.
Jeszcze szybciej rosły niektóre pozostałe segmenty:
roboty medyczne – 15,3 tys. sztuk, +19 proc.
roboty konsumenckie – 34,2 mln sztuk, +37 proc.
IFR zastrzega, że dane dotyczące robotów usługowych zostały opracowane na podstawie próby 238 producentów spośród 1001 zidentyfikowanych firm i nie są ekstrapolowane na cały rynek.
Prawie co drugi robot profesjonalny służy do transportu
Szczególnie mocnym segmentem robotyki usługowej jest transport i logistyka.
IFR wskazuje, że niemal co drugi robot sprzedawany do profesjonalnych zastosowań jest przeznaczony do transportu i logistyki.
Jednocześnie bardzo szybko rosną inne zastosowania.
W latach 2024–2025 liczba robotów wykorzystywanych do inspekcji i utrzymania ruchu wzrosła o 83 proc., profesjonalnego sprzątania o 40 proc., transportu i logistyki o 21 proc., rolnictwa o 19 proc., a hotelarstwa również o 19 proc.
To pokazuje, że robotyka coraz mocniej wychodzi poza klasyczną produkcję przemysłową.
Budownictwo jest kolejnym wyzwaniem
IFR zwraca również uwagę na robotyzację budownictwa i rozbiórek.
To jednak jeden z trudniejszych obszarów dla automatyzacji. Place budowy są dynamiczne i nieustrukturyzowane, a wykonywane zadania bardzo zróżnicowane. Dodatkowym problemem jest rozdrobnienie rynku oraz duża liczba wykonawców pracujących na jednym projekcie.
Z drugiej strony właśnie niska produktywność sektora budowlanego może być jednym z czynników napędzających rozwój robotów przeznaczonych do pracy na budowach.
Humanoidy wchodzą do gry
Najbardziej medialnym segmentem nowej robotyki są obecnie roboty humanoidalne.
Według IFR w 2025 r. sprzedano na świecie prawie 7000 pełnowymiarowych humanoidów. Organizacja podkreśla jednak, że technologia nadal znajduje się na etapie przejścia od laboratoriów do projektów pilotażowych i rzeczywistych wdrożeń.
Rozwój humanoidów przyspiesza dzięki generatywnej sztucznej inteligencji, w tym rozwiązaniom umożliwiającym bardziej elastyczne sterowanie robotem.
Problemem pozostają jednak:
- bezpieczeństwo,
- niezawodność,
- brak odpowiedniej ilości danych treningowych,
- brak potwierdzonego modelu ekonomicznego.
Na świecie działa już 174 producentów humanoidów
Skala zainteresowania humanoidami jest jednak ogromna.
IFR zidentyfikowała 174 producentów robotów humanoidalnych na świecie, z czego ponad połowa znajduje się w Chinach. Wiele tych firm powstało dopiero w ostatnich latach, a gwałtowny wzrost liczby nowych producentów zbiega się z postępami generatywnej AI.
To sugeruje, że humanoidy mogą stać się jednym z nowych, szybko rozwijających się segmentów rynku robotycznego.
Na razie jednak trudno powiedzieć, kiedy osiągną skalę porównywalną z klasycznymi robotami przemysłowymi.
Robotyka zmierza w stronę większej autonomii
Raport World Robotics 2026 pokazuje, że światowy rynek robotyki znajduje się w punkcie zwrotnym.
Z jednej strony nadal rośnie liczba klasycznych robotów przemysłowych. Z drugiej – robotyzacja coraz mocniej wychodzi poza tradycyjne zastosowania.
AI, roboty mobilne, coboty, roboty usługowe i humanoidy tworzą kolejną falę rozwoju automatyzacji.
Jednocześnie podstawowe czynniki pozostają bardzo tradycyjne: przedsiębiorstwa potrzebują większej produktywności, mierzą się z niedoborem pracowników i rosnącymi kosztami pracy.
IFR ocenia rynek robotyki jako perspektywiczny, a w długim terminie jego rozwój mają wspierać przede wszystkim zmiany demograficzne i niedobór wykwalifikowanych pracowników. Jednocześnie rozwój modelu Robotics-as-a-Service (RaaS) może obniżyć barierę wejścia dla przedsiębiorstw, które nie chcą ponosić wysokich kosztów zakupu własnych systemów.
W kolejnych latach coraz ważniejsze może być również regionalizowanie łańcuchów dostaw oraz rozwój lokalnych producentów robotów.
Jedno pozostaje pewne: pięć milionów robotów pracujących dziś w fabrykach nie jest końcem robotyzacji. To dopiero baza dla kolejnego etapu, w którym maszyny będą coraz bardziej autonomiczne, połączone i wspierane przez sztuczną inteligencję.
- Giętarka trójrolkowa, beztrzpieniowa czy trzpieniowa?
- Czy spawanie laserowe wyprze metody typu TIG i MIG?
- Trendy technologiczne na 2026 rok - Raport IFR
- Laser, plazma czy waterjet?
- Polska utrzymuje tempo wzrostu
- UE inwestuje w przemysł stalowy
- UE zaostrza ochronę rynku stali przed importem
- TOOLEX i ExpoWELDING 2026. Przemysł spotka się w Katowicach
- Szlifierki do wałków i otworów CNC – precyzja w jednym cyklu
- Mocny wzrost sprzedaży maszyn i urządzeń - GUS
- Produkcja przemysłowa rośnie wolniej
- 7 mld zł z KPO na rozwój polskich MŚP
- Budżet UE 2028–2034. Kluczowe decyzje dla przemysłu
 ITM Industry Europe - przemysł wraca do spotkań!
Przed nami pierwsze po kilkunastomiesięcznej przerwie wydarzenie dedykowane branży. Targi...
 Zautomatyzowana linia do obróbki detalu TARRA EXPERT
Firma GT85 prezentuje wdrożenie automatycznej linii produkcyjnej do obróbki detalu ...
 Strefy specjalne na ITM 2025
Branża odlewnicza odgrywa kluczową rolę w polskim przemyśle, dostarczając wysokiej jakośc...
 Czym są roboty przemysłowe?
Roboty przemysłowe – klucz do nowoczesnej automatyzacji produkcji Postęp technologi...
 Rozwiązania Valk Welding w zakładach Wielton
Firma Wielton, to jeden z największych producentów naczep, przyczep i zabudó...
 Wystartowały Targi TOOLEX i ExpoWELDING 2024
W Katowicach wystartowała 16. edycja Międzynarodowych Targów Obrabiarek, Narzędzi ...


